
ECONOMIA
Congresso em Foco
16/11/2026 | Atualizado às 13:52
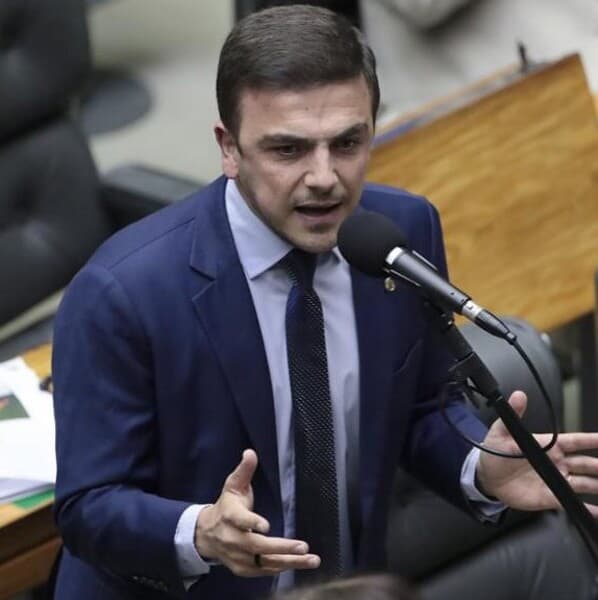
O deputado Luiz Carlos Hauly (Podemos-PR) apresentou à Câmara o projeto de lei complementar 304/2026 para ampliar o cashback da reforma tributária, com devolução integral dos impostos sobre o consumo às famílias com renda por pessoa de até a média nacional. A proposta estabelece redução progressiva do benefício conforme a renda aumenta, até sua extinção para quem recebe o dobro da média brasileira.
O cashback permite restituir às famílias parte dos tributos pagos na aquisição de bens e serviços. O mecanismo abrange a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), direcionado aos Estados e municípios. O projeto amplia o público beneficiário e altera os percentuais de devolução previstos na legislação aprovada pelo Congresso.

Pelo texto, famílias com renda mensal por pessoa igual ou inferior à média nacional calculada pelo Instituto Brasileiro de Geografia e Estatística (IBGE) teriam direito à restituição de 100% dos dois tributos efetivamente pagos. Acima desse patamar, o percentual diminuiria continuamente até chegar a zero quando a renda alcançasse o dobro da média.
Segundo os dados mais recentes do IBGE, a renda domiciliar mensal por pessoa no Brasil foi de R$ 2.316 em 2025. Com essa referência, famílias com renda mensal por pessoa de até R$ 2.316 receberiam devolução integral. O benefício cairia para 50% na faixa de R$ 3.474 e seria extinto a partir de R$ 4.632. Os valores seriam atualizados anualmente conforme os indicadores oficiais.
O projeto também cria o Cadastro Nacional de Devolução do IVA 5.0, destinado a identificar os beneficiários. O Cadastro Único (CadÚnico) permaneceria como principal instrumento de identificação, com possibilidade de inscrição para famílias que não participam de programas sociais. A ausência de declaração do imposto de renda também não impediria o acesso ao benefício.
A restituição ficaria limitada aos tributos efetivamente pagos nas compras. Produtos isentos ou sujeitos à alíquota zero, como os integrantes da cesta básica nacional, não gerariam valores a devolver. A ampliação dependeria de estudo oficial de impacto fiscal e da definição de condições orçamentárias para sua implementação.
Argumentos do autor
Hauly foi um dos idealizadores da reforma tributária aprovada pelo Congresso. O deputado relatou a proposta de reformulação dos tributos sobre o consumo aprovada em comissão especial da Câmara em 2016, que serviu como uma das bases para a elaboração do texto aprovado cinco anos depois.
Na justificativa do novo projeto, o parlamentar argumenta que a tributação sobre o consumo pesa proporcionalmente mais sobre as famílias de baixa renda, que comprometem uma parcela maior de seus rendimentos com a aquisição de bens e serviços. Para Hauly, a ampliação do cashback permitiria corrigir essa desigualdade com base na capacidade econômica dos consumidores.
"A tributação do consumo pode representar parcela proporcionalmente maior da renda das famílias de menor capacidade contributiva. A devolução personalizada permite direcionar o benefício à condição econômica de quem consome, sem depender exclusivamente da classificação de cada produto."
Versão atual do cashback
A regulamentação da reforma tributária, aprovada pelo Congresso em 2024 e sancionada em 2025, restringiu o cashback às famílias inscritas no CadÚnico com renda mensal por pessoa de até meio salário mínimo. O responsável familiar deve residir no Brasil e possuir CPF regular.
O modelo aprovado estabeleceu devolução de 100% da CBS e 20% do IBS na compra de botijões de gás de até 13 quilos e no pagamento de energia elétrica, água, esgoto, gás canalizado e serviços de telecomunicações. Nas demais compras tributadas abrangidas pelo programa, o percentual geral ficou em 20% para cada tributo, com exclusão de produtos sujeitos ao Imposto Seletivo.
A legislação também autorizou União, Estados e municípios a estabelecer percentuais superiores de restituição sobre suas respectivas parcelas dos tributos. Para os serviços essenciais cobrados periodicamente, a devolução ocorrerá no momento da cobrança. Nas demais compras, os valores serão repassados aos beneficiários conforme os procedimentos administrativos de apuração.
O calendário aprovado prevê o início das devoluções relativas à CBS em 2027 e ao IBS em 2029. A reforma também preservou a isenção dos produtos da cesta básica nacional e as alíquotas reduzidas para determinados bens e serviços.
REFORMA TRIBUTÁRIA
Direitos trabalhistas
PLATAFORMAS DIGITAIS

